PKV-Beratung · Hamburg und deutschlandweit online Private Krankenversicherung, die auch in 30 Jahren noch passt.
Unabhängige PKV-Beratung für Angestellte ab 84.150 € Jahresgehalt (ab 2027), Selbstständige und Beamte. Persönlich in Hamburg oder online per Video. Wir vergleichen den Markt und achten auf Leistung, Beitrag und langfristige Stabilität.
- Kostenlos und unverbindlich
- Vergleich über den gesamten Markt
- Vor Ort in Hamburg oder online
Unser Anspruch
Warum Sie mit HFH richtig liegen
Eine PKV begleitet Sie oft ein Leben lang. Deshalb beraten wir gründlich statt schnell.
Passender Tarif
Leistungen, die zu Beruf, Familie und Gesundheit passen, statt Paketen von der Stange.Persönliche Begleitung
Ein fester Ansprechpartner vom Antrag bis zur Leistungsabrechnung.Beitragsentwicklung im Blick
Wir bewerten Kalkulation und bisherige Anpassungen, nicht nur den Einstiegsbeitrag.Ganzer Markt
Als Makler sind wir an keinen Versicherer gebunden und vergleichen breit.Ohne Beratungshonorar
Beratung und Vergleich kosten Sie nichts. Sie entscheiden in Ruhe.Gesundheitsprüfung sauber vorbereiten
Wir klären Vorerkrankungen vorab und vermeiden so Risikozuschläge, Ablehnungen und spätere Streitfälle.Mitwachsende Konzepte
Optionen für Familienzuwachs, Einkommensänderung und Ruhestand von Anfang an mitgedacht.Ehrliche Empfehlung
Wenn die gesetzliche Kasse für Sie besser ist, sagen wir das.
Für wen
PKV-Beratung für Ihre Situation
Die Voraussetzungen und sinnvollen Tarifbausteine unterscheiden sich je nach Berufsgruppe.
PKV für Angestellte
Wechsel oberhalb der Versicherungspflichtgrenze, inklusive Arbeitgeberzuschuss und Bestandsschutz-Regeln ab 2027.PKV für Selbstständige
Tarife mit kalkulierbarem Beitrag, passendem Selbstbehalt und Krankentagegeld für den Verdienstausfall.PKV für Beamte
Beihilfeergänzende Tarife für Beamte und Anwärter, abgestimmt auf die Beihilfe Ihres Dienstherrn.PKV im Alter
Beitragsentlastungstarife, mit denen Sie heute vorsorgen und Ihren Beitrag im Ruhestand senken.
Zahlen 2027
Die wichtigsten PKV-Grenzwerte für 2027
Diese Werte entscheiden, ob Sie in die PKV wechseln dürfen und wie viel Ihr Arbeitgeber zuschießt.
- Versicherungspflichtgrenze
- 84.150 €
- Versicherungspflichtgrenze
- Jahresbrutto, ab dem Angestellte 2027 in die PKV wechseln dürfen (7.012,50 € im Monat).
- Quelle: Rechengrößen 2027
- Grenze mit Bestandsschutz
- 80.550 €
- Grenze mit Bestandsschutz
- Gilt für Angestellte, die am 31.12.2026 bereits privat versichert waren.
- Quelle: Rechengrößen 2027
- Max. Arbeitgeberzuschuss PKV
- 557,81 €
- Max. Arbeitgeberzuschuss PKV
- Pro Monat für die Krankenversicherung, höchstens die Hälfte Ihres Beitrags. Dazu bis zu 114,75 € für die Pflegeversicherung (außer Sachsen).
- Quelle: Berechnung aus BBG 6.375 € und 17,5 %
- GKV-Höchstbeitrag Krankenversicherung
- 1.115,63 €
- GKV-Höchstbeitrag Krankenversicherung
- Pro Monat, Arbeitnehmer- und Arbeitgeberanteil zusammen, bei 2,9 % durchschnittlichem Zusatzbeitrag. Pflege kommt hinzu.
- Quelle: BMG, Zusatzbeitrag 2027
Langfristig denken
Nicht nur für heute, sondern für die nächsten Jahrzehnte
Viele entscheiden nach dem günstigsten Beitrag im ersten Jahr. Die teuren Fehler entstehen aber beim Einstieg und zeigen sich erst Jahre später.
- Beitragsentwicklung einordnen
- Bisherige Anpassungen sind ein Prüfpunkt von mehreren. Entscheidend ist das Zusammenspiel aus Kalkulation, Leistung und Ihrer Lebensplanung.
- Vorsorge für den Ruhestand
- Beitragsentlastungstarife, Alterungsrückstellungen und ein durchdachter Selbstbehalt halten den Beitrag im Alter tragbar.
- Flexible Tarifstruktur
- Umstellungs- und Optionsrechte, damit der Vertrag Lebensveränderungen mitmacht.
Schon privat versichert?
Beitrag zu hoch? Wir prüfen Ihren bestehenden Vertrag
Auch wenn Sie bereits in der PKV sind, lässt sich oft viel verbessern, ohne den Versicherer zu wechseln.
Beitragserhöhung prüfen
Wir prüfen die Anpassung und Ihr Sonderkündigungsrecht und zeigen, welche Alternativen Sie haben.Tarifwechsel nach § 204 VVG
Wechsel in einen günstigeren Tarif Ihres Versicherers, Alterungsrückstellungen bleiben erhalten.Selbstbehalt anpassen
Ein höherer Selbstbehalt kann den Beitrag senken. Wir rechnen durch, ob es sich lohnt.Beitragsentlastung nachrüsten
Einen Entlastungstarif ergänzen, damit der Beitrag im Ruhestand sinkt.
Ablauf
So läuft die PKV-Beratung mit HFH
Anfrage senden
Kurz Beruf, Einkommen und Wünsche angeben. Wenn Sie schon privat versichert sind, gern die aktuelle Police.Vergleich erhalten
Wir prüfen Ihre Ausgangslage und schicken Ihnen eine verständliche Gegenüberstellung passender Tarife.Gemeinsam entscheiden
Im Gespräch vor Ort oder per Video klären wir offene Fragen, Gesundheitsangaben und Bausteine. Ohne Zeitdruck.Abschluss und Betreuung
Wir begleiten Antrag, Annahme und später Beitragsanpassungen oder Tarifwechsel.
Ihr Ansprechpartner
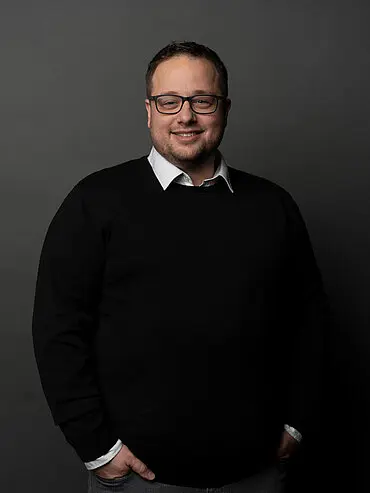
Florian Kellmann berät Sie zur PKV
Florian Kellmann ist Makler des HFH-Teams und begleitet Sie vom ersten Vergleich bis zur laufenden Betreuung Ihres Vertrags. Die Beratung findet in unserem Büro in Hamburg oder deutschlandweit online per Video statt.
HFH Hamburger Finanzhaus GmbH, Willy-Brandt-Straße 67, 20457 Hamburg
f.kellmann@hfh.de · +49 40 41 43 79 0
Häufige Fragen
Fragen und Antworten zur privaten Krankenversicherung
Für wen lohnt sich eine private Krankenversicherung?
Vor allem für Selbstständige, Beamte mit Beihilfeanspruch und Angestellte über der Versicherungspflichtgrenze. Ob sie sich für Sie lohnt, hängt von Einkommen, Gesundheit, Familienplanung und Ihrer Perspektive bis zum Ruhestand ab.
Ab welchem Einkommen dürfen Angestellte in die PKV?
2026 liegt die Versicherungspflichtgrenze bei 77.400 € Jahresbrutto, ab 2027 bei 84.150 €. Wer schon zum 31.12.2026 privat versichert war, für den gilt 2027 eine niedrigere Grenze von 80.550 €.
Was kostet eine private Krankenversicherung im Vergleich zur GKV?
Der PKV-Beitrag hängt vom Eintrittsalter, vom Gesundheitszustand und vom Leistungsumfang ab, nicht vom Einkommen. In der GKV zahlen Gutverdiener 2027 bis zu 1.115,63 € im Monat für die Krankenversicherung, Arbeitnehmer- und Arbeitgeberanteil zusammen. Beamte zahlen in der PKV durch die Beihilfe meist deutlich weniger. Entscheidend ist, wie sich der Beitrag über die Jahre entwickelt.
Wie viel zahlt der Arbeitgeber zur PKV dazu?
Der Arbeitgeber trägt die Hälfte Ihres Beitrags, 2027 höchstens 557,81 € im Monat für die Krankenversicherung und bis zu 114,75 € für die Pflegeversicherung (in Sachsen 82,88 €).
Wann ist ein Wechsel in die PKV sinnvoll?
Je jünger und gesünder Sie sind, desto günstiger ist der Einstieg. Auch später kann ein Wechsel passen, braucht dann aber eine besonders sorgfältige Prüfung.
Was passiert bei der Gesundheitsprüfung mit Vorerkrankungen?
Der Versicherer fragt nach Behandlungen der letzten Jahre, meist für drei bis zehn Jahre je nach Art. Bei Vorerkrankungen kann er einen Risikozuschlag verlangen, Leistungen ausschließen oder ablehnen. Wir stellen vorab anonyme Risikovoranfragen bei mehreren Versicherern, damit Sie wissen, wo Sie zu welchen Bedingungen angenommen werden. Vollständige Angaben sind wichtig, sonst kann der Versicherer später vom Vertrag zurücktreten.
Mein PKV-Antrag wurde abgelehnt. Was jetzt?
Eine Ablehnung gilt nur für diesen Versicherer. Andere bewerten Vorerkrankungen oft anders. Wichtig: Die Ablehnung müssen Sie in späteren Anträgen angeben. Deshalb prüfen wir weitere Versicherer zuerst über anonyme Voranfragen. Als letzte Option muss jeder Versicherer Sie im Basistarif aufnehmen.
Was tun bei einer Beitragserhöhung in der PKV?
Versicherer dürfen Beiträge anpassen, wenn die tatsächlichen Kosten von der Kalkulation abweichen, ein unabhängiger Treuhänder muss zustimmen. Nach einer Erhöhung haben Sie ein Sonderkündigungsrecht von zwei Monaten. Oft günstiger als ein Versichererwechsel ist ein Tarifwechsel nach § 204 VVG innerhalb Ihres Versicherers, bei dem Ihre Alterungsrückstellungen erhalten bleiben.
Wie bleiben die Beiträge im Alter bezahlbar?
Über die Tarifkalkulation, die gesetzlichen Alterungsrückstellungen und optional einen Beitragsentlastungstarif. Damit planen Sie heute, wie hoch Ihr Beitrag im Ruhestand ausfällt.
Was ist ein Beitragsentlastungstarif?
Ein Zusatzbaustein, für den Sie während des Berufslebens einen Aufschlag zahlen. Ab dem vereinbarten Alter sinkt Ihr Monatsbeitrag dann um einen festen Betrag. Bei Angestellten beteiligt sich der Arbeitgeber im Rahmen des Höchstzuschusses am Beitrag.
Kann ich aus der PKV zurück in die gesetzliche Krankenversicherung?
Nur eingeschränkt. Vor dem 55. Lebensjahr ist das möglich, wenn Sie wieder versicherungspflichtig werden, etwa weil Ihr Gehalt unter die Versicherungspflichtgrenze fällt. Ab 55 ist die Rückkehr in der Regel ausgeschlossen, wenn Sie in den letzten fünf Jahren nicht gesetzlich versichert waren. Deshalb sollte der Wechsel in die PKV gut überlegt sein.
Kann ich mich auch online zur PKV beraten lassen?
Ja. Wir beraten in unserem Büro in Hamburg und deutschlandweit online per Video. Unterlagen tauschen Sie digital mit uns aus.
Kostet die Beratung bei HFH etwas?
Nein. Vergleich und Beratung sind für Sie kostenlos und unverbindlich. Als Makler werden wir vom Versicherer vergütet, wenn ein Vertrag zustande kommt.
Jetzt starten
Bereit für eine PKV, die langfristig passt?
Fordern Sie Ihren persönlichen PKV-Vergleich an oder lassen Sie Ihren bestehenden Vertrag prüfen. Wir berücksichtigen Beitrag, Leistungen und die Rahmenbedingungen Ihrer Situation. Kostenlos und unverbindlich.
Ihr Ansprechpartner: Florian Kellmann, f.kellmann@hfh.de
Vielen Dank für Ihre Anfrage. Wir melden uns schnellstmöglich bei Ihnen.
Stand: November 2026. Die Werte für 2027 beruhen auf der vom Bundeskabinett beschlossenen Sozialversicherungs-Rechengrößenverordnung 2027 (Zustimmung des Bundesrats ausstehend) und dem vom Bundesgesundheitsministerium am 30.10.2026 festgelegten durchschnittlichen Zusatzbeitrag von 2,9 %.
Die HFH Hamburger Finanzhaus GmbH ist als Versicherungsmakler tätig. Maßgeblich sind die Bedingungen des jeweiligen Versicherungsvertrags. Gesetzlich oder privat im Vergleich: Krankenversicherung · Alle Sparten: Versicherungen