Wohngebäudeversicherung · HFH Hamburger Finanzhaus Wohngebäudeversicherung: Ihr Haus richtig versichert – nicht nur günstig.
Unabhängiger Marktvergleich, geprüfte Versicherungssumme und exklusive Deckungskonzepte, die es nur über HFH gibt. Vom geprüften Experten für Wohngebäudeversicherung aus Hamburg.
- Seit mehr als 20 Jahren in Hamburg
- Unabhängiger Versicherungsmakler
- Exklusive Rahmenverträge
- Begleitung im Schadenfall
Die meisten Häuser sind nicht zu teuer versichert, sondern falsch. Wir prüfen die Summe und die Bedingungen, bevor wir über den Preis sprechen.
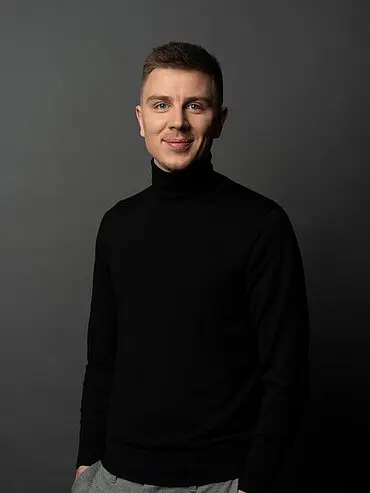 Gunnar CrayKey-Account-Manager – Geprüfter Experte Wohngebäudeversicherung, HFH Hamburger Finanzhaus
Drei Wege
Welcher Weg passt zu Ihrem Gebäude?
Standard: Beitrag berechnen
Zum Rechner →Für Ein- und Zweifamilienhäuser ohne Besonderheiten: Tarife vergleichen und online abschließen.
HFH Exklusiv: Deckungskonzept
Konzepte ansehen →Allgefahren-Deckung, Differenzdeckung, Prämie pro Einheit: Konditionen aus unseren Rahmenverträgen.
Sonderfall: individuell lösen
Sonderfall anfragen →Vorschäden, gekündigt, Mehrfamilienhaus, WEG oder Denkmal: Wir finden Schutz, wo Rechner ablehnen.
Warum jetzt prüfen
Warum wird meine Wohngebäudeversicherung jedes Jahr teurer?
Die Beiträge folgen dem Anpassungsfaktor, den der Gesamtverband der Versicherer jährlich aus Baupreisen und Handwerkerlöhnen errechnet. Für 2026 steigt er um 4,21 Prozent. Dazu kommen mehr Schäden durch Sturm, Starkregen und Leitungswasser.
Viele ältere Verträge kosten trotzdem mehr, als sie leisten: Elementarschutz fehlt, grobe Fahrlässigkeit ist nicht mitversichert, die Versicherungssumme passt nicht mehr zum Haus. Das merkt man erst im Schadenfall.
- Anpassungsfaktor 2026
- +4,21 %
- Anpassungsfaktor 2026
- Der Beitrag steigt automatisch mit.
- Quelle: GDV
- Prämien in zehn Jahren
- bis zu 2×
- Prämien in zehn Jahren
- So stark könnten die Prämien laut GDV steigen, wenn Prävention ausbleibt.
- Quelle: GDV
- Starkregen
- überall
- Starkregen
- Trifft auch Lagen fern von Flüssen. Ohne Elementarbaustein zahlt die Grunddeckung nicht.
Der Experten-Check
Was prüft ein Experte, was ein Rechner nicht prüft?
Ein Vergleichsportal sortiert nach Preis. Wir prüfen, ob der Vertrag im Ernstfall zahlt. HFH wurde von Tim Bütecke gegründet – Diplom-Bauingenieur sowie Bank-, Versicherungs- und Immobilienkaufmann. Bauverstand gehört bei uns zur Beratung.
Das prüfen wir
- Versicherungssumme: Wert 1914 oder Wohnflächenmodell mit Unterversicherungsverzicht
- Gleitender Neuwert, damit der Schutz mit den Baukosten mitwächst
- Elementarschutz mit Rückstau und passender Selbstbeteiligung je nach ZÜRS-Zone
- Verzicht auf den Einwand der groben Fahrlässigkeit
- Ableitungsrohre auf dem Grundstück, Aufräum- und Abbruchkosten, Mietausfall
- Photovoltaik, Wärmepumpe, Ladestation, Carport und Nebengebäude
Was ist versichert?
Grundschutz: Feuer, Blitzschlag, Explosion, Überspannung durch Blitz · Leitungswasser und Frost · Sturm (ab Windstärke 8) und Hagel.
Empfohlene Bausteine: weitere Naturgefahren (Elementar: Überschwemmung, Starkregen, Rückstau, Erdrutsch, Erdsenkung, Schneedruck, Lawinen, Erdbeben) · grobe Fahrlässigkeit · Ableitungsrohre außerhalb des Gebäudes · Photovoltaik, Wärmepumpe, Glas · Allgefahren-Deckung.
Nur über HFH
Exklusive Deckungskonzepte für Wohngebäude – nur über HFH
Über unsere Rahmenverträge erhalten Sie Leistungen und Annahmerichtlinien, die Sie weder im Vergleichsportal noch beim Versicherer direkt bekommen.
HFH Exklusiv Eigenheim
Ein- und Zweifamilienhaus: Allgefahren-Deckung und Differenzdeckung beim Wechsel aus dem Altvertrag.
HFH Exklusiv Mehrfamilienhaus & WEG
Vermieter, Eigentümergemeinschaften, Verwalter: Prämie pro Wohneinheit oder Fläche, ohne aufwendige Summenermittlung. Der Beitrag ist als Betriebskosten umlagefähig.
HFH Exklusiv nach Vorschaden
Vorschäden oder gekündigt: Annahme auch nach mehreren Schäden oder nach Kündigung durch den Vorversicherer – nach individueller Prüfung.
HFH Exklusiv Portfolio
Zur Portfolio-Lösung →KVG, Service-KVG, Family Offices: Rahmenverträge für Immobilienbestände mit Prämie pro Einheit oder Fläche.
Standardtarif oder HFH Exklusiv?
| Leistung | Typischer Standardtarif | HFH Exklusiv |
|---|---|---|
| Allgefahren-Deckung (unbenannte Gefahren) | meist nicht enthalten | je nach Konzept enthalten |
| Annahme bei Vorschäden oder nach Kündigung | häufig Ablehnung | Annahme nach Prüfung möglich |
| Differenzdeckung bis Ablauf des Altvertrags | selten | enthalten |
| Prämie pro Einheit oder Fläche (MFH, WEG, Portfolio) | Summenermittlung nötig | enthalten |
Maßgeblich sind die Versicherungsbedingungen des jeweiligen Konzepts. Welche Leistungen für Ihr Gebäude gelten, klären wir vor dem Angebot.
Für wen
Für welches Gebäude suchen Sie Schutz?
Einfamilienhaus
Beitrag berechnen →Standardfälle direkt im Rechner, mit Experten-Check auf Wunsch.
Mehrfamilienhaus & Vermieter
Angebot anfragen →Umlagefähige Beiträge, Mietausfall, Haus- und Grundbesitzerhaftpflicht.
Eigentümergemeinschaft
Angebot anfragen →Für Verwalter und Beiräte: Neuwertdeckung des Gemeinschaftseigentums nach WEG.
Hauskauf & Neubau
Mehr erfahren →Nachweis für die Bank, Feuerrohbau bis zur Schlüsselübergabe, Wechsel des übernommenen Vertrags.
Gekündigt oder Vorschäden
Sonderfall anfragen →Wenn der Versicherer kündigt oder Rechner ablehnen.
Altbau & Denkmal
Angebot anfragen →Besondere Bauweisen und Wiederherstellungskosten richtig bewerten.
Stufe 1 · Standard
Wohngebäudeversicherung berechnen
Für Ein- und Zweifamilienhäuser ohne Vorschäden. Der Online-Rechner folgt in Kürze – bis dahin erstellen wir Ihnen das Angebot persönlich, in der Regel innerhalb eines Werktags.
Wichtiger Hinweis zum Elementarschutz: Ohne den Baustein „weitere Naturgefahren“ sind Schäden durch Starkregen, Überschwemmung und Rückstau nicht versichert. Wir empfehlen den Einschluss für jedes Gebäude – auch außerhalb bekannter Hochwassergebiete.
Ablauf
So läuft es mit HFH
Daten senden
Objektdaten und, falls vorhanden, Ihre aktuelle Police.Prüfen & vergleichen
Summe, Bedingungen und Markt – inklusive HFH-Exklusivkonzepte.Angebot erhalten
Klare Empfehlung mit den Unterschieden in Klartext.Wir wechseln
Kündigung des Altvertrags und Begleitung im Schadenfall.
Vergleich
Makler, Vergleichsportal oder Direktversicherer?
| Vergleichsportal | Direktversicherer | HFH als Makler | |
|---|---|---|---|
| Auswahl | viele Tarife, sortiert nach Preis | ein Anbieter | Markt plus exklusive Rahmenverträge |
| Prüfung der Versicherungssumme | nein | eingeschränkt | ja, durch den Experten |
| Vorschäden, gekündigt, MFH, WEG | oft Ablehnung | Einzelfall | Sonderkonzepte |
| Wer steht auf Ihrer Seite? | Portal | Versicherer | Sie – per Maklervertrag |
| Im Schadenfall | Sie allein | Hotline | persönliche Begleitung |
Hamburg, Hauskauf & Finanzierung
Was Hamburger Eigentümer und Käufer wissen sollten
Welche Risiken haben Häuser in Hamburg?
Herbst- und Winterstürme, Starkregen mit Rückstau aus der Kanalisation und dicht bebaute Altbauquartiere prägen das Schadenbild in Hamburg.
Wichtig: Sturmflut ist in vielen Bedingungswerken auch mit Elementarbaustein ausgeschlossen. Ob und wie Ihr Gebäude dagegen geschützt ist, prüfen wir mit Ihnen.
Was gilt beim Hauskauf?
Die Bank verlangt für die Finanzierung in der Regel den Nachweis einer Wohngebäudeversicherung. Beim Kauf geht der Vertrag des Verkäufers auf Sie über. Sie können ihn innerhalb eines Monats nach dem Erwerb kündigen – die Gelegenheit, Schutz und Preis zu prüfen.
Häufige Fragen
Fragen und Antworten zur Wohngebäudeversicherung
Was ist eine Wohngebäudeversicherung?
Sie versichert das Gebäude und fest verbundene Bestandteile wie Dach, Fenster, Heizung und Einbauküche gegen Feuer, Leitungswasser, Sturm und Hagel. Weitere Naturgefahren wie Starkregen und Überschwemmung lassen sich als Elementarbaustein ergänzen.
Ist die Wohngebäudeversicherung Pflicht?
Gesetzlich nein. Banken verlangen sie aber in der Regel für eine Baufinanzierung, und für Eigentümergemeinschaften gehört die Neuwertversicherung des Gemeinschaftseigentums zur ordnungsmäßigen Verwaltung. Eine Pflicht zur Elementarversicherung wird politisch diskutiert, ist aber nicht beschlossen.
Was kostet eine Wohngebäudeversicherung?
Der Beitrag hängt von Lage, Wohnfläche, Bauart, Baujahr, Selbstbeteiligung und den gewählten Bausteinen ab. Für Standardfälle nennen wir Ihnen den Beitrag schnell, sobald der Online-Rechner bereitsteht auch direkt hier auf der Seite; für alle anderen erstellen wir ein individuelles Angebot.
Warum steigt mein Beitrag jedes Jahr?
Wegen des gleitenden Neuwerts wird der Beitrag jährlich an Baupreise und Löhne angepasst; 2026 um 4,21 Prozent. Steigt der Beitrag nur durch diesen Anpassungsfaktor, gibt es kein Sonderkündigungsrecht. Ein Wechsel zum Ablauf lohnt sich trotzdem, wenn Leistungen fehlen.
Brauche ich Elementarschutz, wenn ich nicht am Fluss wohne?
Ja, in den meisten Fällen. Starkregen und Rückstau treffen auch Gebäude fernab von Gewässern. Ohne Elementarbaustein zahlt die Wohngebäudeversicherung diese Schäden nicht.
Wie berechne ich die richtige Versicherungssumme?
Entweder über den Wert 1914, der mit dem Anpassungsfaktor auf heutige Baukosten hochgerechnet wird, oder über das Wohnflächenmodell. Wichtig ist der Unterversicherungsverzicht – er gilt aber nur, wenn die Angaben exakt nach den Vorgaben des Versicherers erfasst sind.
Was ist eine Unterversicherung?
Ist die Versicherungssumme zu niedrig, kürzt der Versicherer die Entschädigung im gleichen Verhältnis – auch bei kleinen Schäden. Der Unterversicherungsverzicht schließt das aus.
Mein Versicherer hat nach einem Schaden gekündigt. Was nun?
Viele Online-Rechner lehnen danach ab. Über unsere Rahmenverträge ist eine Annahme auch bei Vorschäden möglich, nach individueller Prüfung. Melden Sie sich mit dem Kündigungsschreiben und einer Übersicht der Schäden.
Was passiert mit der Versicherung beim Hauskauf?
Der bestehende Vertrag geht auf den Käufer über. Sie können ihn innerhalb eines Monats nach dem Erwerb kündigen, bei späterer Kenntnis innerhalb eines Monats ab Kenntnis.
Kann ich die Kosten auf Mieter umlegen?
Ja. Die Beiträge zur Sach- und Haftpflichtversicherung des Gebäudes gehören zu den umlagefähigen Betriebskosten.
Sind Photovoltaik und Wärmepumpe mitversichert?
Nicht automatisch. Viele Tarife bieten sie als Baustein an. Wir prüfen, ob Ihre Anlagen mitversichert sind und gegen welche Gefahren.
Was ist eine Allgefahren-Deckung?
Sie versichert alle Gefahren, die nicht ausdrücklich ausgeschlossen sind, statt nur einzeln benannter Gefahren. Über HFH-Exklusivkonzepte ist sie je nach Gebäude verfügbar.
Warum über einen Makler statt über ein Vergleichsportal?
Ein Makler arbeitet per Maklervertrag in Ihrem Auftrag, prüft Summe und Bedingungen, hat Zugang zu exklusiven Rahmenverträgen und begleitet Sie im Schadenfall. Über die Regulierung entscheidet der Versicherer.
Begriffe
Die wichtigsten Begriffe kurz erklärt
| Begriff | Bedeutung |
|---|---|
| Wert 1914 | Fiktiver Baupreis des Gebäudes im Jahr 1914; Basis für den gleitenden Neuwert. |
| Gleitender Neuwert | Die Versicherungssumme wächst jährlich mit den Baukosten, damit das Haus im Schadenfall neu errichtet werden kann. |
| Anpassungsfaktor | Jährlicher Faktor aus Baupreis- und Lohnindex, nach dem Summe und Beitrag angepasst werden. |
| Unterversicherungsverzicht | Der Versicherer kürzt nicht wegen einer zu niedrigen Summe. |
| ZÜRS-Zone | Zonierungssystem der Versicherer für Überschwemmung, Rückstau und Starkregen; beeinflusst Annahme und Preis. |
| Grobe Fahrlässigkeit | Mitversichert, wenn der Tarif auf die Kürzung bei grob fahrlässig verursachten Schäden verzichtet. |
| Differenzdeckung | Der neue Vertrag leistet schon vor Ablauf des Altvertrags für Leistungen, die dort fehlen. |
| Feuerrohbauversicherung | Schutz gegen Feuer während der Bauphase, oft beitragsfrei bis zur Fertigstellung. |
Policen-Check
Lassen Sie Ihre Police prüfen – bevor der nächste Sturm es tut.
Schicken Sie uns die Eckdaten Ihres Gebäudes. Gunnar Cray, Geprüfter Experte Wohngebäudeversicherung, meldet sich persönlich bei Ihnen. Ihre aktuelle Police können Sie danach einfach per E-Mail nachreichen.
Gunnar Cray
Key-Account-Manager – Geprüfter Experte Wohngebäudeversicherung
HFH Hamburger Finanzhaus GmbH
Willy-Brandt-Straße 67
20457 Hamburg
Vielen Dank. Gunnar Cray meldet sich zeitnah bei Ihnen für den Policen-Check.
Fachlich geprüft von Gunnar Cray, Key-Account-Manager – Geprüfter Experte Wohngebäudeversicherung, HFH Hamburger Finanzhaus GmbH. Stand: Oktober 2026.
Die HFH Hamburger Finanzhaus GmbH ist als Versicherungsmakler tätig. Maßgeblich sind die Bedingungen des jeweiligen Versicherungsvertrags. Gebäudeversicherung für Portfolios, KVG und Family Offices